본문 바로가기 메인메뉴 바로가기

태극기이 누리집은 대한민국 공식 전자정부 누리집입니다.

콘텐츠 영역

종합부동산세 줄일 수 있는 신고·신청 Q&A

글자크기 설정
인쇄하기 목록

종합부동산세 줄일 수 있는 신고·신청 Q&A

  • 종합부동산세 줄일 수 있는 신고·신청 Q&A 하단내용 참조
  • 종합부동산세 줄일 수 있는 신고·신청 Q&A 하단내용 참조
  • 종합부동산세 줄일 수 있는 신고·신청 Q&A 하단내용 참조
  • 종합부동산세 줄일 수 있는 신고·신청 Q&A 하단내용 참조
  • 종합부동산세 줄일 수 있는 신고·신청 Q&A 하단내용 참조
  • 종합부동산세 줄일 수 있는 신고·신청 Q&A 하단내용 참조
  • 종합부동산세 줄일 수 있는 신고·신청 Q&A 하단내용 참조
  • 종합부동산세 줄일 수 있는 신고·신청 Q&A 하단내용 참조

종합부동산세 줄일 수 있는 신고·신청 Q&A

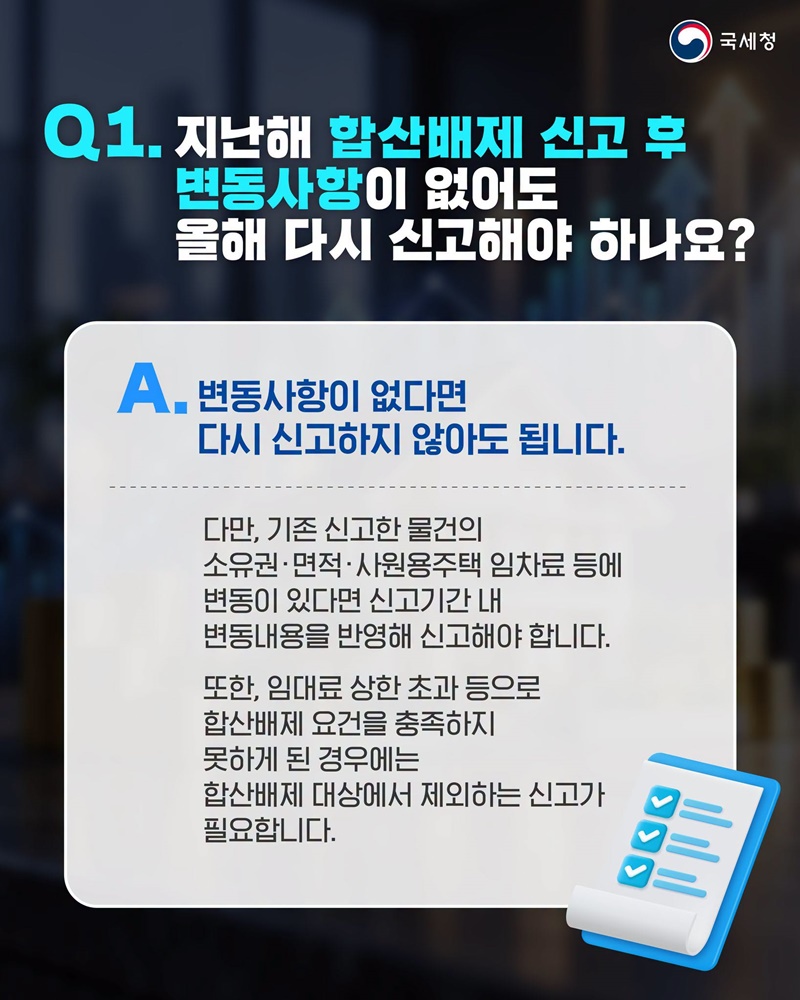
Q1. 지난해 합산배제 신고 후 변동사항이 없어도 올해 다시 신고해야 하나요?

A. 변동사항이 없다면 다시 신고하지 않아도 됩니다.
다만, 기존 신고한 물건의 소유권·면적·사원용주택 임차료 등에 변동이 있다면 신고기간 내 변동내용을 반영해 신고해야 합니다. 또한, 임대료 상한 초과 등으로 합산배제 요건을 충족하지 못하게 된 경우에는 합산배제 대상에서 제외하는 신고가 필요합니다.

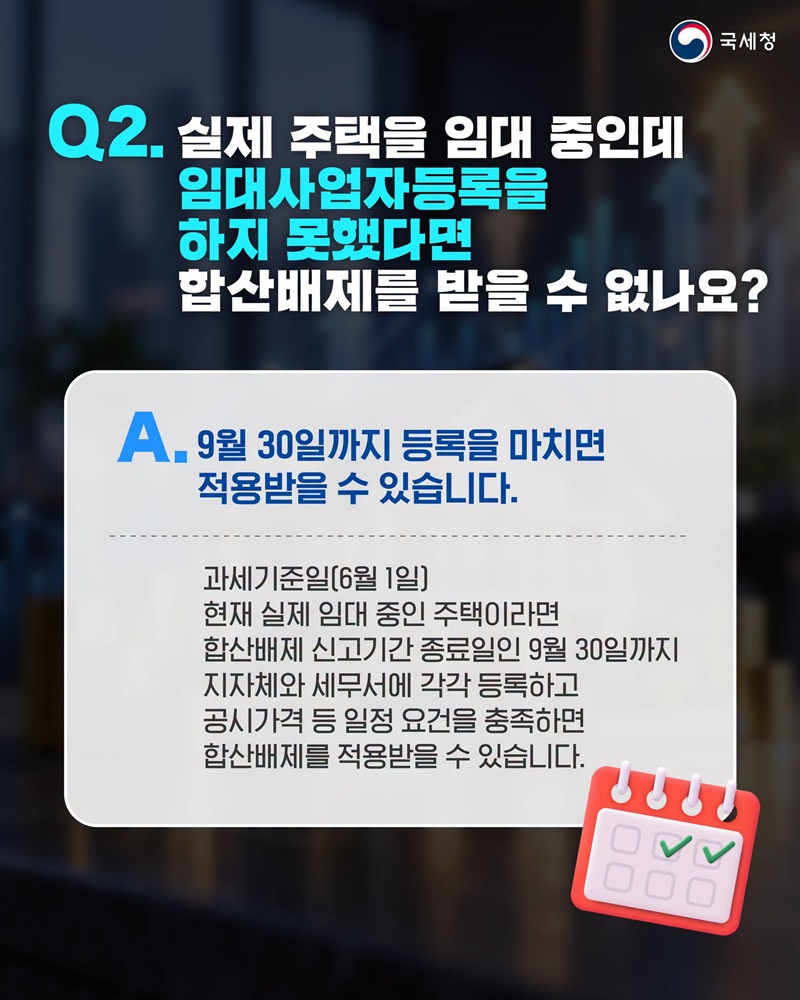
Q2. 실제 주택을 임대 중인데 임대사업자등록을 하지 못했다면 합산배제를 받을 수 없나요?

A. 9월 30일까지 등록을 마치면 적용받을 수 있습니다.
과세기준일(6월 1일) 현재 실제 임대 중인 주택이라면 합산배제 신고기간 종료일인 9월 30일까지 지자체와 세무서에 각각 등록하고 공시가격 등 일정 요건을 충족하면 합산배제를 적용받을 수 있습니다.

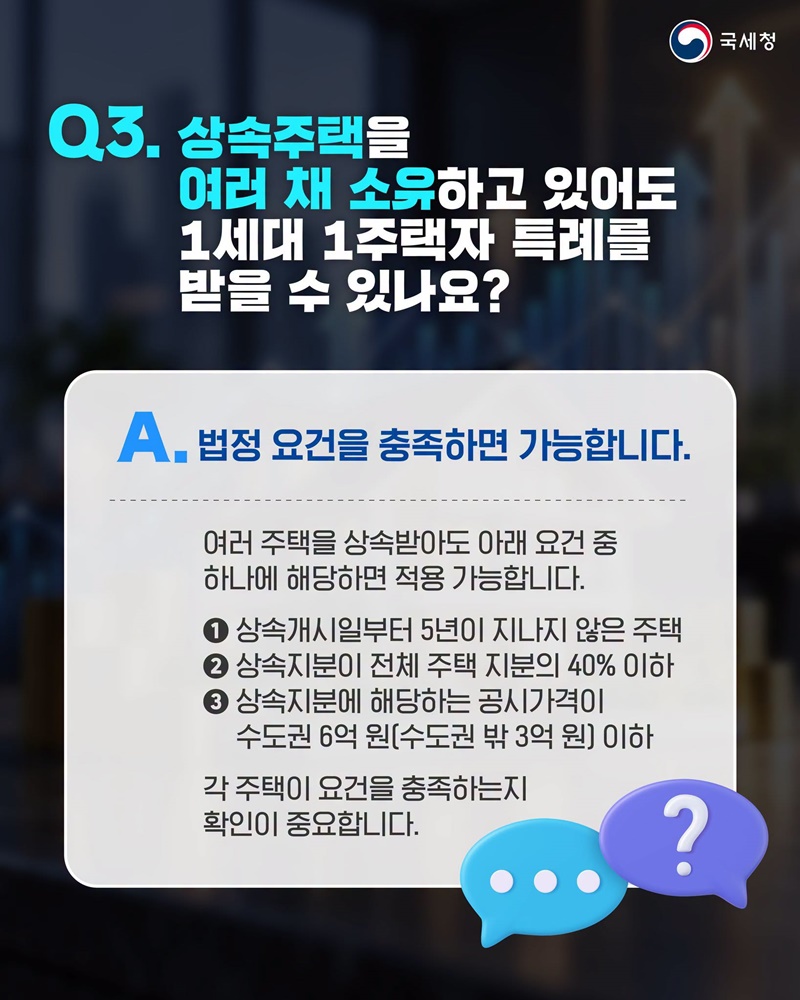
Q3. 상속주택을 여러 채 소유하고 있어도 1세대 1주택자 특례를 받을 수 있나요?

A. 법정 요건을 충족하면 가능합니다.
여러 주택을 상속받아도 아래 요건 중 하나에 해당하면 적용 가능합니다.
① 상속개시일부터 5년이 지나지 않은 주택
② 상속지분이 전체 주택 지분의 40% 이하
③ 상속지분에 해당하는 공시가격이 수도권 6억 원(수도권 밖 3억 원) 이하
각 주택이 요건을 충족하는지 확인이 중요합니다.

Q4. 소형 신축주택·준공 후 미분양주택 특례에 오피스텔도 포함되나요?

A. 일정 요건을 충족한 주거용 오피스텔은 포함될 수 있습니다.
과세기준일 현재 주거용으로 사용하는 오피스텔이 소형 신축주택 또는 준공 후 미분양주택의 요건을 충족하면 세율 적용 시 주택 수 산정 제외 특례를 적용받을 수 있습니다.

Q5. 부부 공동명의 1주택자 특례 적용 시 납세의무자는 어떻게 정하나요?

A. 2026년부터는 지분율과 관계없이 정할 수 있습니다.
부부 공동명의 주택은 지분과 관계없이 공동 소유자 간 합의로 정한 사람을 납세의무자로 선택할 수 있습니다.

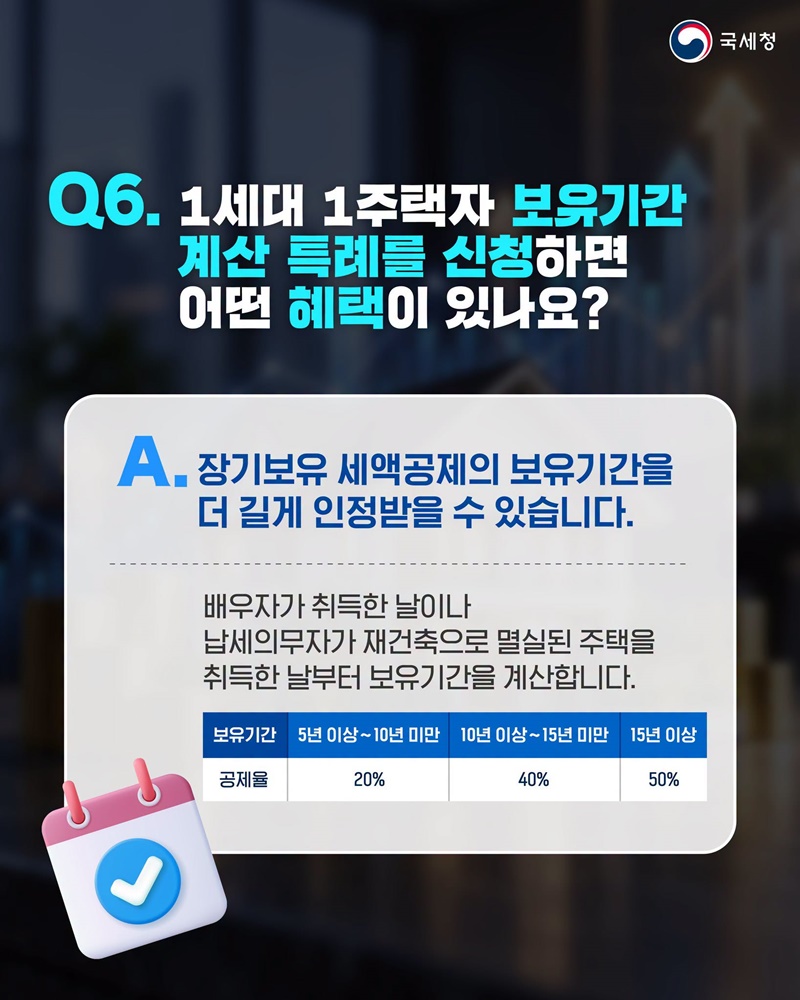
Q6. 1세대 1주택자 보유기간 계산 특례를 신청하면 어떤 혜택이 있나요?

A. 장기보유 세액공제의 보유기간을 더 길게 인정받을 수 있습니다.
배우자가 취득한 날이나 납세의무자가 재건축으로 멸실된 주택을 취득한 날부터 보유기간을 계산합니다.

· (보유기간) 5년 이상 ~ 10년 미만: (공제율) 20%
· (보유기간) 10년 이상~ 15년 미만: (공제율) 40%
· (보유기간) 15년 이상: (공제율) 50%

종합부동산세 합산배제·과세특례 헷갈리는 부분은 미리 확인하세요!
· 신고·신청 기간: 2026.9.16. ~ 9.30.

홈택스에서는 합산배제 자가진단, 모의세액계산, 미리채움 서비스 등 다양한 신고도움 서비스를 이용할 수 있습니다. 적용 요건을 꼼꼼히 확인하고 기한 내 신고·신청하세요.

하단 배너 영역