/
작은 제보, 큰 변화! 탈세제보 포상금

작은 제보, 큰 변화! 탈세제보 포상금

작은 제보, 큰 변화! 탈세제보 포상금

작은 제보, 큰 변화! 탈세제보 포상금

작은 제보, 큰 변화! 탈세제보 포상금

작은 제보, 큰 변화
탈세제보 포상금
더욱 자세히 알려드립니다!
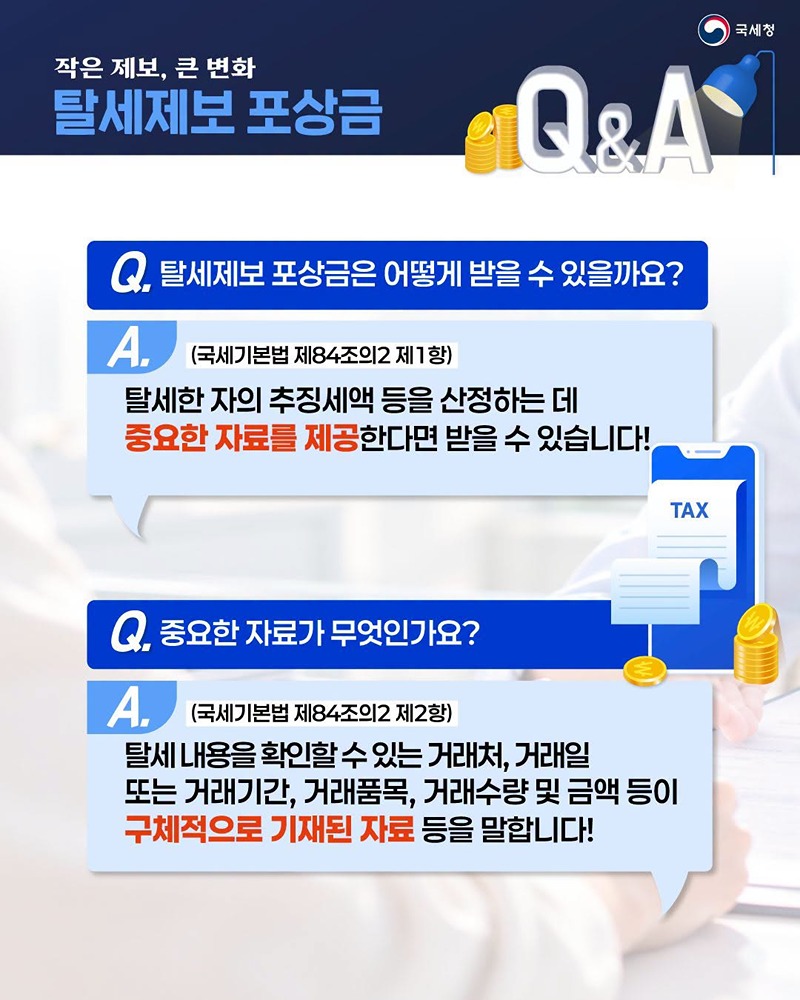
Q. 탈세제보 포상금은 어떻게 받을 수 있을까요?
A. (국세기본법 제84조의2 제1항)
탈세한 자의 추징세액 등을 산정하는 데 중요한 자료를 제공한다면 받을 수 있습니다!
Q. 중요한 자료가 무엇인가요?
A. (국세기본법 제84조의2 제2항)
탈세 내용을 확인할 수 있는 거래처, 거래일 또는 거래기간, 거래품목, 거래수량 및 금액 등이 구체적으로 기재된 자료 등을 말합니다!
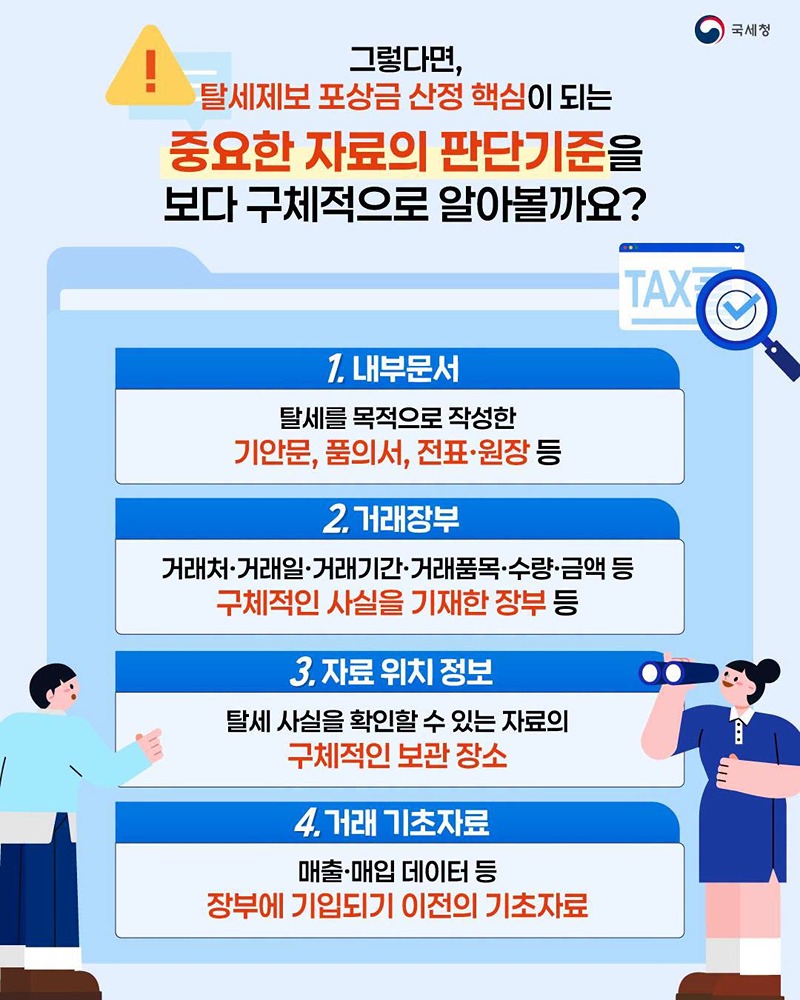
■ 그렇다면, 탈세제보 포상금 산정 핵심이 되는 중요한 자료의 판단기준을 보다 구체적으로 알아볼까요?
1. 내부문서
- 탈세를 목적으로 작성한 기안문, 품의서, 전표·원장 등
2. 거래장부
- 거래처·거래일·거래기간·거래품목·수량·금액 등 구체적인 사실을 기재한 장부 등
3. 자료 위치 정보
- 탈세 사실을 확인할 수 있는 자료의 구체적인 보관 장소
4. 거래 기초자료
- 매출·매입 데이터 등 장부에 기입되기 이전의 기초자료
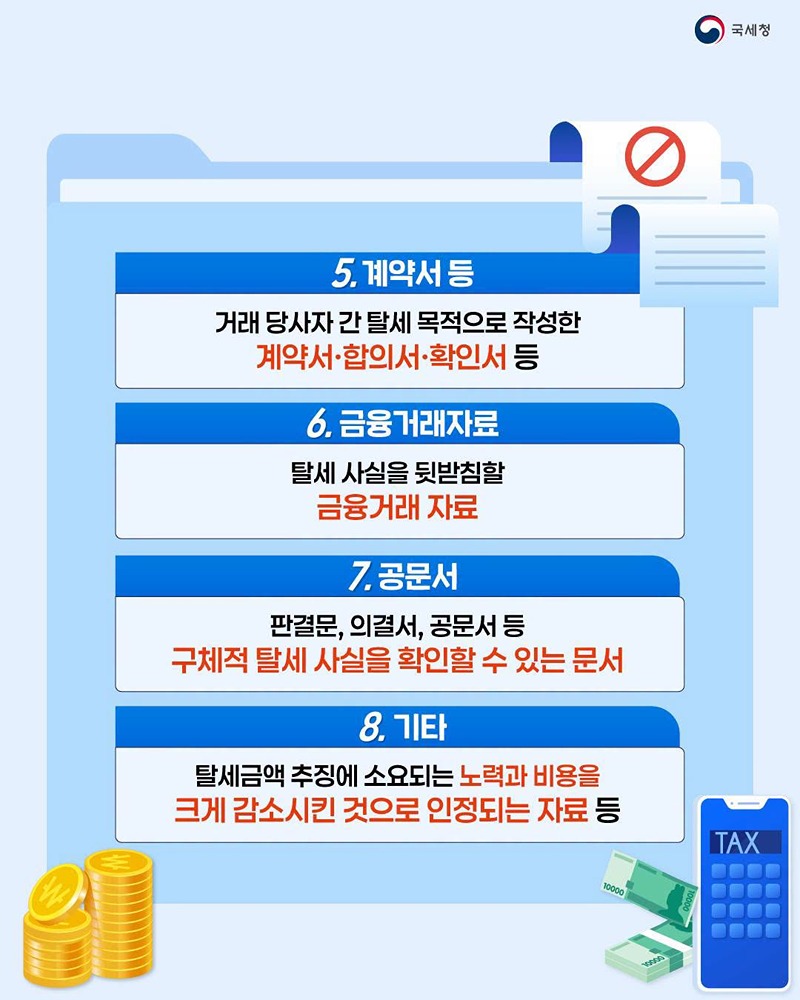
5. 계약서 등
- 거래 당사자 간 탈세 목적으로 작성한 계약서·합의서·확인서 등
6. 금융거래자료
- 탈세 사실을 뒷받침할 금융거래 자료
7. 공문서
- 판결문, 의결서, 공문서 등 구체적 탈세 사실을 확인할 수 있는 문서
8. 기타
- 탈세금액 추징에 소요되는 노력과 비용을 크게 감소시킨 것으로 인정되는 자료 등
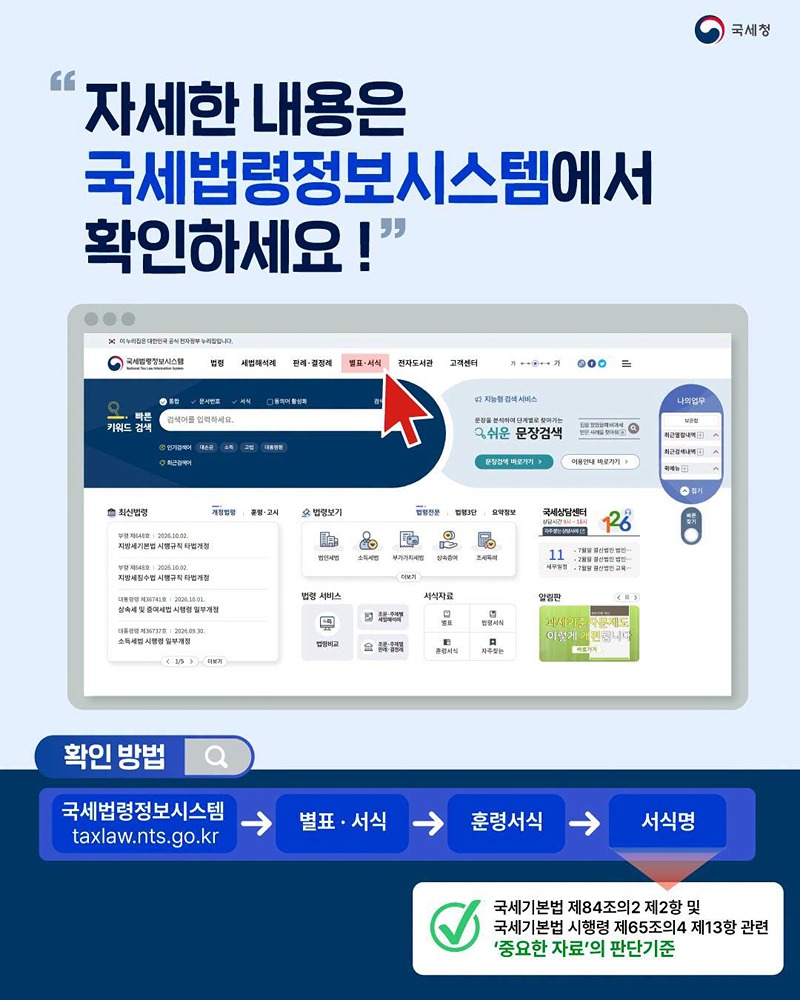
"자세한 내용은 국세법령정보시스템에서 확인하세요!"
(확인 방법)
국세법령정보시스템 → 별표·서식 → 훈령서식 → 서식명
- 국세기본법 제84조의2 제2항 및 국세기본법 시행령 제65조의4 제13항 관련 '중요한 자료'의 판단기준
작은 제보, 큰 변화
탈세제보 포상금
더욱 자세히 알려드립니다!
Q. 탈세제보 포상금은 어떻게 받을 수 있을까요?
A. (국세기본법 제84조의2 제1항)
탈세한 자의 추징세액 등을 산정하는 데 중요한 자료를 제공한다면 받을 수 있습니다!
Q. 중요한 자료가 무엇인가요?
A. (국세기본법 제84조의2 제2항)
탈세 내용을 확인할 수 있는 거래처, 거래일 또는 거래기간, 거래품목, 거래수량 및 금액 등이 구체적으로 기재된 자료 등을 말합니다!
■ 그렇다면, 탈세제보 포상금 산정 핵심이 되는 중요한 자료의 판단기준을 보다 구체적으로 알아볼까요?
1. 내부문서
- 탈세를 목적으로 작성한 기안문, 품의서, 전표·원장 등
2. 거래장부
- 거래처·거래일·거래기간·거래품목·수량·금액 등 구체적인 사실을 기재한 장부 등
3. 자료 위치 정보
- 탈세 사실을 확인할 수 있는 자료의 구체적인 보관 장소
4. 거래 기초자료
- 매출·매입 데이터 등 장부에 기입되기 이전의 기초자료
5. 계약서 등
- 거래 당사자 간 탈세 목적으로 작성한 계약서·합의서·확인서 등
6. 금융거래자료
- 탈세 사실을 뒷받침할 금융거래 자료
7. 공문서
- 판결문, 의결서, 공문서 등 구체적 탈세 사실을 확인할 수 있는 문서
8. 기타
- 탈세금액 추징에 소요되는 노력과 비용을 크게 감소시킨 것으로 인정되는 자료 등
"자세한 내용은 국세법령정보시스템에서 확인하세요!"
(확인 방법)
국세법령정보시스템 → 별표·서식 → 훈령서식 → 서식명
- 국세기본법 제84조의2 제2항 및 국세기본법 시행령 제65조의4 제13항 관련 '중요한 자료'의 판단기준