/
내 퇴직급여는 더 안전하게, 나의 노후는 더 든든하게!

내 퇴직급여는 더 안전하게, 나의 노후는 더 든든하게!

내 퇴직급여는 더 안전하게, 나의 노후는 더 든든하게!

내 퇴직급여는 더 안전하게, 나의 노후는 더 든든하게!

<재경톡톡>
내 퇴직급여는 더 안전하게, 나의 노후는 더 든든하게!
- 퇴직연금 기능강화 방안
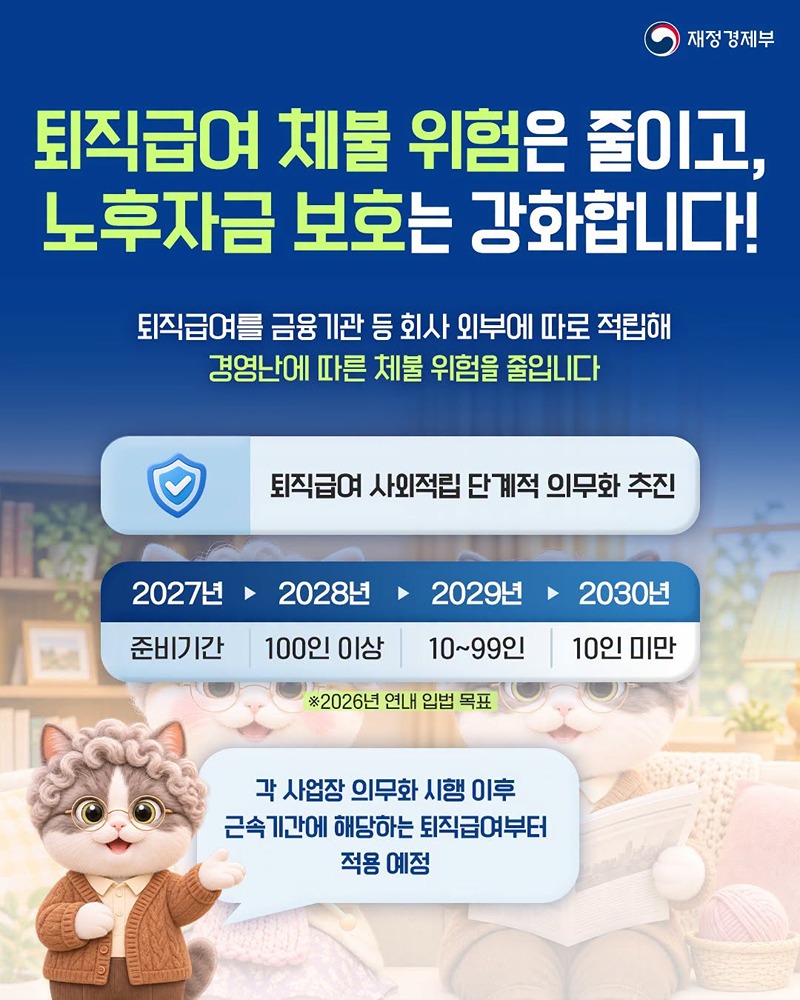
■ 퇴직급여 체불 위험은 줄이고, 노후자금 보호는 강화합니다!
퇴직급여를 금융기관 등 회사 외부에 따로 적립해 경영난에 따른 체불 위험을 줄입니다.
△ 퇴직급여 사외적립 단계적 의무화 추진
· 2027년: 준비기간
· 2028년: 100인 이상
· 2029년: 10~99인
· 2030년: 10인 미만
※ 2026년 연내 입법 목표
"각 사업장 의무화 시행 이후 근속기간에 해당하는 퇴직급여부터 적용 예정"
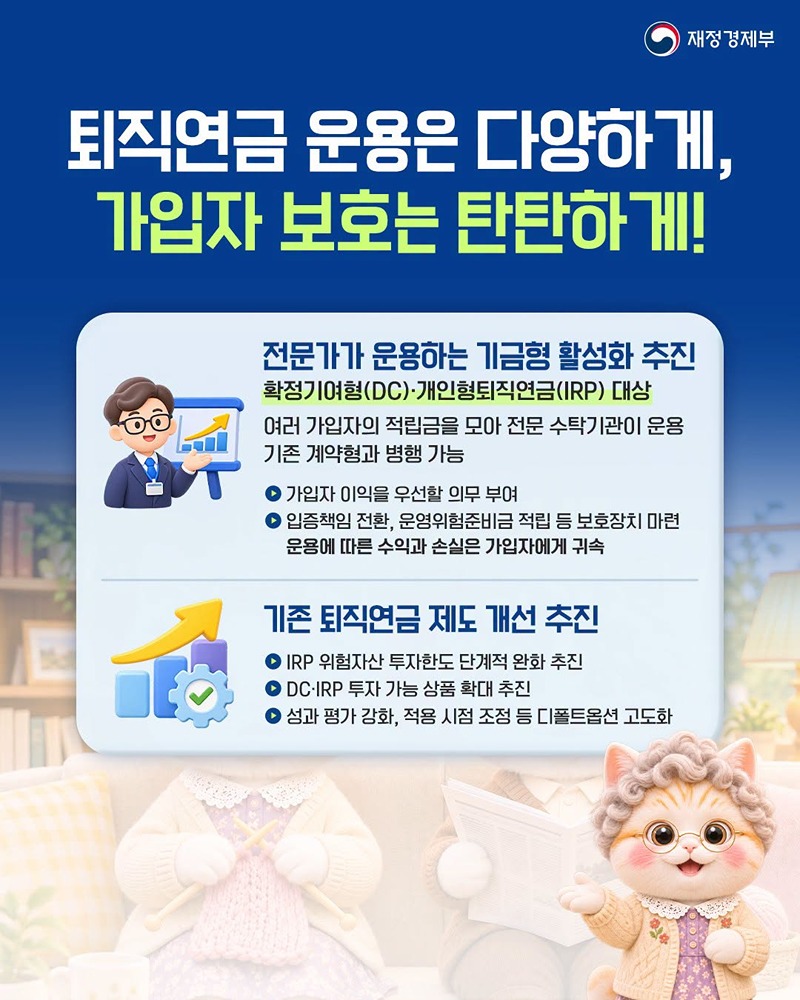
■ 퇴직연금 운용은 다양하게, 가입자 보호는 탄탄하게!
△ 전문가가 운용하는 기금형 활성화 추진
- 확정기여형(DC)·개인형퇴직연금(IRP) 대상
여러 가입자의 적립금을 모아 전문 수탁기관이 운용, 기존 계약형과 병행 가능
· 가입자 이익을 우선할 의무 부여
· 입증책임 전환, 운영위험준비금 적립 등 보호장치 마련
운용에 따른 수익과 손실은 가입자에게 귀속
△ 기존 퇴직연금 제도 개선 추진
· IRP 위험자산 투자한도 단계적 완화 추진
· DC·IRP 투자 가능 상품 확대 추진
· 성과 평가 강화, 적용 시점 조정 등 디폴트옵션 고도화
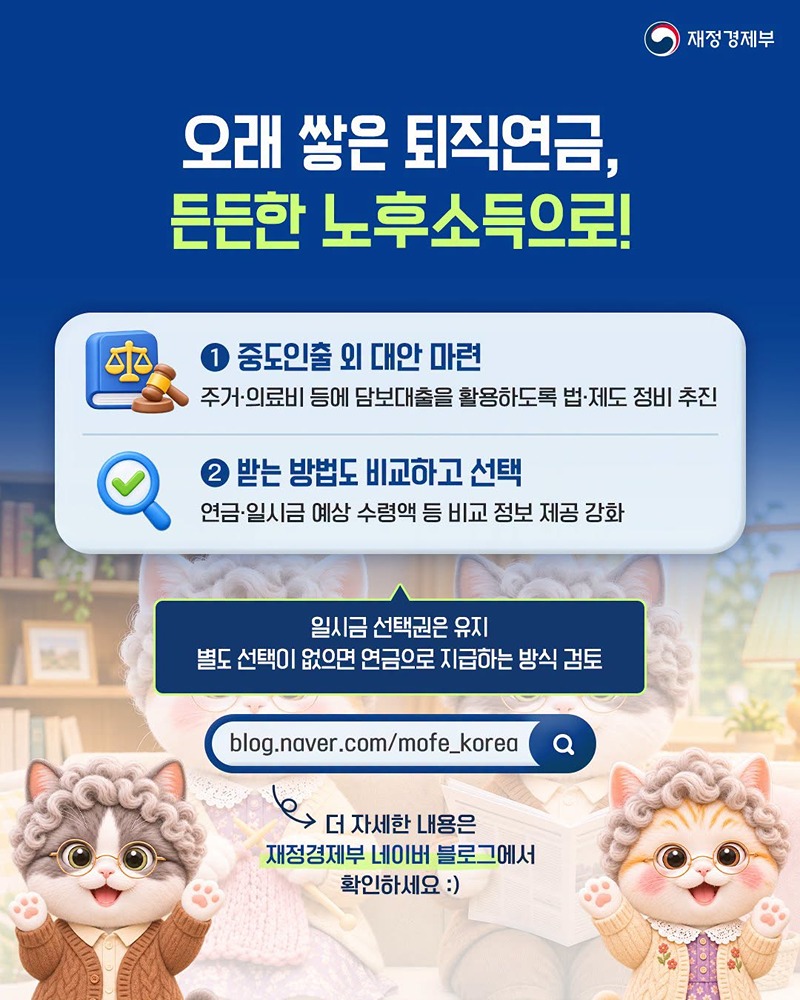
■ 오래 쌓은 퇴직연금, 든든한 노후소득으로!
① 중도인출 외 대안 마련
- 주거·의료비 등에 담보대출을 활용하도록 법·제도 정비 추진
② 받는 방법도 비교하고 선택
- 연금·일시금 예상 수령액 등 비교 정보 제공 강화
"일시금 선택권은 유지, 별도 선택이 없으면 연금으로 지급하는 방식 검토"
더 자세한 내용은 재정경제부 네이버 블로그에서 확인하세요.
내 퇴직급여는 더 안전하게, 나의 노후는 더 든든하게!
<재경톡톡>
내 퇴직급여는 더 안전하게, 나의 노후는 더 든든하게!
- 퇴직연금 기능강화 방안
■ 퇴직급여 체불 위험은 줄이고, 노후자금 보호는 강화합니다!
퇴직급여를 금융기관 등 회사 외부에 따로 적립해 경영난에 따른 체불 위험을 줄입니다.
△ 퇴직급여 사외적립 단계적 의무화 추진
· 2027년: 준비기간
· 2028년: 100인 이상
· 2029년: 10~99인
· 2030년: 10인 미만
※ 2026년 연내 입법 목표
"각 사업장 의무화 시행 이후 근속기간에 해당하는 퇴직급여부터 적용 예정"
■ 퇴직연금 운용은 다양하게, 가입자 보호는 탄탄하게!
△ 전문가가 운용하는 기금형 활성화 추진
- 확정기여형(DC)·개인형퇴직연금(IRP) 대상
여러 가입자의 적립금을 모아 전문 수탁기관이 운용, 기존 계약형과 병행 가능
· 가입자 이익을 우선할 의무 부여
· 입증책임 전환, 운영위험준비금 적립 등 보호장치 마련
운용에 따른 수익과 손실은 가입자에게 귀속
△ 기존 퇴직연금 제도 개선 추진
· IRP 위험자산 투자한도 단계적 완화 추진
· DC·IRP 투자 가능 상품 확대 추진
· 성과 평가 강화, 적용 시점 조정 등 디폴트옵션 고도화
■ 오래 쌓은 퇴직연금, 든든한 노후소득으로!
① 중도인출 외 대안 마련
- 주거·의료비 등에 담보대출을 활용하도록 법·제도 정비 추진
② 받는 방법도 비교하고 선택
- 연금·일시금 예상 수령액 등 비교 정보 제공 강화
"일시금 선택권은 유지, 별도 선택이 없으면 연금으로 지급하는 방식 검토"
더 자세한 내용은 재정경제부 네이버 블로그에서 확인하세요.