본문 바로가기 메인메뉴 바로가기

태극기이 누리집은 대한민국 공식 전자정부 누리집입니다.

콘텐츠 영역

주택 세제 특례 일부 조정…일시적 2주택 기간 3년→2년

2026.10.06 대한민국 정책주간지 <K-공감>
말하기 속도

본문 듣기를 종료하였습니다.

글자크기 설정
인쇄하기 목록
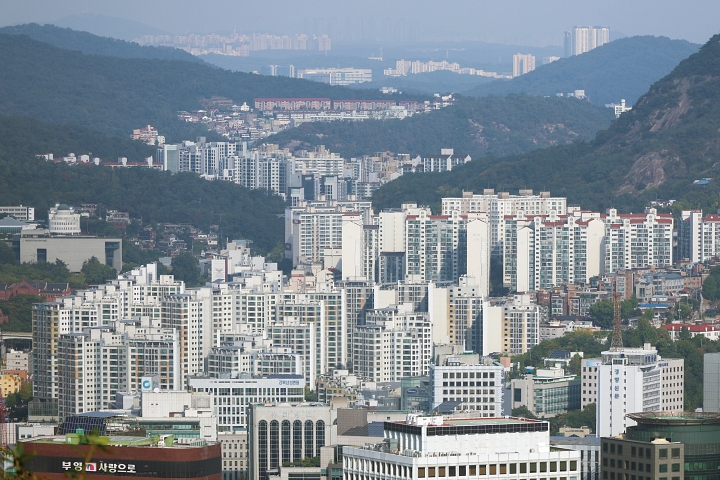
9월 27일 서울 남산에서 바라본 시내 아파트의 모습. 사진 뉴시스

▶ 매입임대 아파트 양도세 중과 배제에 기한 설정
▶ 상생임대 종료 후 1년 내 양도하면 거주요건 면제
▶ 비수도권 준공 후 미분양주택 세제지원 1년 연장

정부가 주택 관련 세금 특례를 일부 조정했다. 10월 1일부터 조정대상지역 내 일시적 2주택자의 특례기간이 3년에서 2년으로 단축됐다. 매입임대 아파트와 상생임대주택에 적용되는 일부 세제 혜택에도 적용기한이 생겼다.

정부는 9월 29일 국무회의에서 소득세법 시행령, 법인세법 시행령, 종합부동산세법 시행령, 상속세 및 증여세법 시행령 일부개정령안을 의결했다고 밝혔다. 이번 개정안은 8월 3일 발표한 세제개편안의 후속 조치로 10월 1일부터 시행됐다.

먼저 조정대상지역 내 일시적 2주택 특례기간을 단축했다. 조정대상지역에 집이 있는 사람이 같은 지역에서 집을 추가로 사 일시적으로 2주택자가 된 경우 기존에는 3년 안에 기존 주택을 팔면 양도소득세와 종합부동산세에서 1세대 1주택 특례를 받을 수 있었다. 개정 이후에는 이 기간이 2년으로 줄었다.

다만 8월 3일까지 주택을 취득했거나, 계약을 체결하고 계약금까지 지급한 경우에는 기존 규정이 적용된다.

조정대상지역 매입임대 아파트에 대한 양도세 중과 배제와 법인세 추가 과세 배제에도 적용기한을 뒀다. 기본적으로 2027년 12월 31일까지 양도한 경우 기존 특례를 적용한다. 의무임대기간이 끝나지 않은 경우에는 의무임대기간 종료일(말소일)부터 1년,재건축·재개발이 진행 중인 경우에는 이전고시일부터 1년이 되는 날까지 특례를 적용한다. 두 요건에 모두 해당하면 늦은 날까지 적용한다. 

조정대상지역 매입임대 아파트를 보유한 임대사업자의 거주주택에 대해서는 기존 1세대 1주택 특례를 유지한다. 다주택자라도 양도가액 12억 원 이하분에 대해 비과세하고 장기보유특별공제를 최대 80%까지 적용한다. 이 특례는 등록 말소일부터 5년간 적용된다.

상생임대주택의 거주요건 면제 특례도 조정된다. 상생임대주택은 임대료를 직전 계약보다 5% 이내로 올려 임대하는 주택이다. 특례는 올해 12월 31일 종료되지만, 상생임대차 계약이 끝난 뒤 1년 이내에 주택을 양도하면 거주요건 면제 혜택을 받을 수 있다. 이 특례는 최대 2029년 12월 31일까지 적용된다.

비수도권 준공 후 미분양주택에 대한 세제지원은 1년 연장된다. 해당 주택은 종부세와 양도세를 계산할 때 주택 수에서 제외된다. 기업구조조정 부동산투자회사가 취득한 경우에는 종부세 합산 배제와 법인세 추가 과세 배제 특례도 2027년 12월 31일까지 적용한다.

대한민국 정책주간지 <K-공감> 바로가기

하단 배너 영역